
NAKA — виртуальная карта, которая платит прямо из вашего криптокошелька
 Available in US
NAKA — это виртуальная карта Visa Platinum, которая расплачивается прямо из криптокошелька пользователя: при каждой покупке ставится криптографическая подпись, а деньги списываются из ваших собственных активов, а не со счёта в банке. Карта виртуальная, работает в приложении NAKA Pay+, пополняется USDt. Звучит удобно, и для человека, который уже держит стейблкоины и тратит их по карте, идея вполне рабочая. Но при анализе данных о NAKA не хватает двух вещей, которые обычно ищешь в первую очередь: открытых цен и внятной географии. Итоговая оценка — 5,0 из 10, и ниже я объясню, из чего она складывается.
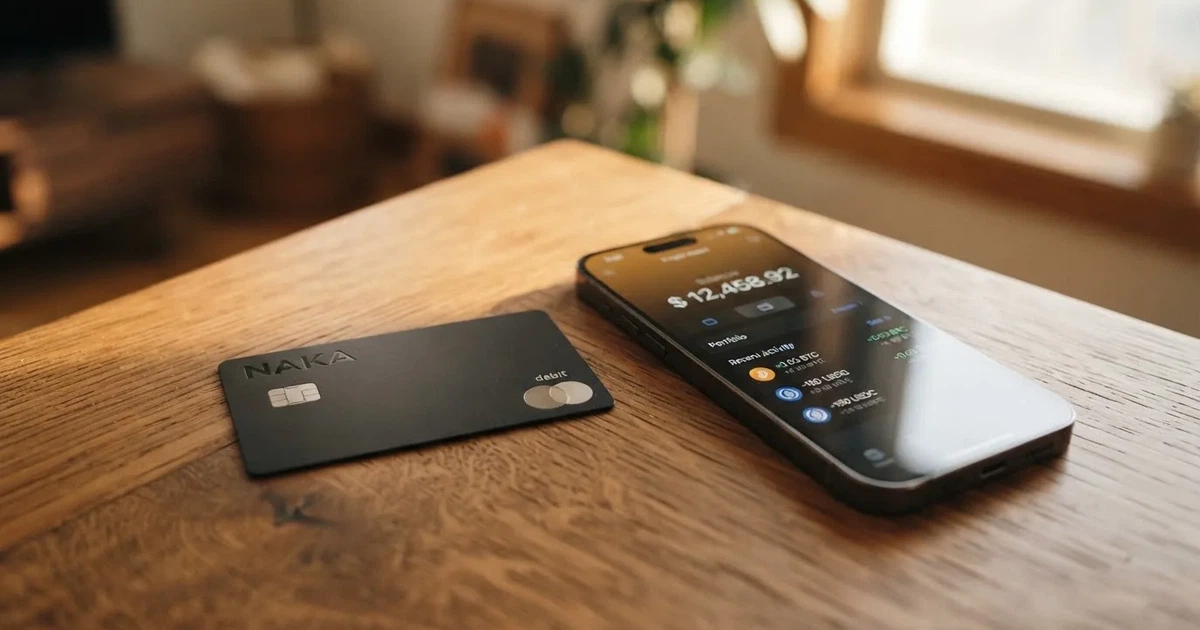
Если коротко для тех, кто выбирает: NAKA подойдёт тому, кто живёт с USDT в самостоятельном кошельке и хочет платить этими USDT в магазинах, не переводя их каждый раз в обычный банковский счёт. Не подойдёт тому, кому нужна физическая карта, понятная цена обслуживания или официальный список стран, где её точно выдадут.
Условия актуальны по состоянию на 28.10.2026.
Вердикт: 5,0 из 10 — рабочая идея на бумаге, неоформленная по сути
Я поставил бы 5,0 из 10. Не потому, что карта плохая, а потому, что за ней пока не видно юридической и коммерческой базы в понятном виде. Мы знаем, какой продукт сделан и как он устроен технически — самостоятельный криптокошелек, виртуальная Visa Platinum, подпись смарт-контракта на каждой покупке. Мы не знаем, сколько это стоит, кто выпускает карту, в каких странах её можно получить и кому именно придёт отказ. Это не мелочи: это ровно то, что решает, сможете ли вы пользоваться картой завтра.
Разложу оценку по критериям, как я их видел:
| критерий | оценка | коротко почему |
|---|---|---|
| Доступность для русскоязычных | 5 / 10 | Гражданство, Россия и Беларусь не названы; документы разбиты по юрлицам Словении, Швейцарии и Сальвадора |
| Стоимость | 5 / 10 | Стоимость и комиссии не раскрыты: сайт пишет «per user», без цифр |
| Пополнение | 3 / 10 | USDt в самохранимом кошельке; по подписи в магазине приложений принимается только USDT в сети Avalanche C-Chain |
| Надёжность и жалобы | 6 / 10 | NAKA GLOBAL d.o.o. (Любляна), сертификаты ISO/IEC 27001:2022, ISO 9001:2015, ISO 22301:2019; эмитент и лицензии не названы; жалоб не найдено; App Store 5,0 по 11 оценкам |
| Удобство | 6 / 10 | Виртуальная Visa Platinum, Apple Pay и Google Pay есть; банкомат упомянут без условий |
| Итого | 5,0 / 10 | Крепкая идея и самостоятельное хранение, но цены, география и эмитент остаются неизвестными |
Отдельно — для кого это сделано. Продукт нацелен на Латинскую Америку: так его позиционирует сам разработчик, а само приложение в магазине указано как доступное «worldwide», но без списка стран. Так что перед вами не «латиноамериканская карта, которую случайно можно попробовать всем», а продукт с латиноамериканским сердцем, который заявляет более широкую доступность.
Лучший сценарий — тот, о котором прямо говорит сама конструкция: человек, у которого уже есть USDt в своём кошельке, и который хочет тратить эти USDt картой. Он не переводит крипту на карту, не ждёт банковского зачисления, не переживает о курсе до момента покупки — он подписывает платёж. Это честно удобно.
Худший сценарий — противоположный: человек, который планирует положить на карту обычные рубли или доллары со счёта, получить что-то универсальное и не думать о блокчейне. Здесь NAKA разочарует: это инструмент вокруг криптокошелька, а не банковский продукт.
Дадут ли вам карту: главный вопрос для русскоязычных
Скорее всего, да, но не на тех условиях, которые вы себе воображаете. Формальных ограничений для гражданства в том, что я прочитал, нет: в стартовых данных о приложении указано только «not a United States citizen», то есть гражданство США исключено, а всё остальное формально подходит. Страны при этом не перечислены — приложение помечено как «worldwide» без списка. Россия и Беларусь отдельно нигде не упомянуты, и отдельного ответа на вопрос «работает ли в России» я не нашёл.
Но есть структура, которую вы должны понять до регистрации. Юридические документы у NAKA разбиты не по странам, а по компаниям:
- NAKA Slovenia — основная операционная структура;
- NAKA Switzerland — швейцарская структура;
- NAKA El Salvador — сальвадорская структура;
- плюс существует отдельное соглашение по карте для США.
И сам разработчик прямо пишет, что конкретный поставщик услуг зависит от вашей юрисдикции и/или от того, какой продуктовый набор вам доступен. То есть, прежде чем вы примете решение, вам фактически нужно выяснить, какое из трёх юрлиц будет обслуживать именно вас и по каким правилам.
Почему документация разнесена по трём странам — отдельная деталь, о которой стоит сказать. Когда под вашим аккаунтом несколько разных юридических лиц в разных юрисдикциях, у вас не одна точка ответственности, а несколько. Где-то что-то не сработает — вы будете выяснять, чьи правила применяются, по какому закону оценивается спор и в какую страну писать. Это не повод отказываться, но повод читать мелкий шрифт до, а не после.
Что это значит для русскоязычных
Здесь нужна честная разбивка на три группы, потому что ситуация у них разная.
В России. Ограничение здесь не в правилах NAKA — оно в правилах Visa и Mastercard. В марте 2022 года обе сети приостановили операции в России, и карты российских банков перестали работать за рубежом; именно поэтому люди, уехавшие, и ищут карты иностранного выпуска. NAKA прямо вопрос «работает ли в России» не отвечает. Практический вывод такой: если вы в России, вы будете опираться на собственную проверку, а не на заявление разработчика. Проверять придётся дважды — сначала регион, затем фактическое прохождение оплаты в нужном вам магазине, потому что отказ может прийти не от KYC, а уже на авторизации.
В других странах СНГ. Здесь положение заметно лучше, но не без оговорок. Ни Беларусь, ни Казахстан, ни Узбекистан, ни Армения, ни Грузия в документах NAKA не названы — ни в списке доступных, ни в списке недоступных. Одновременно с процедурой проверки есть одно ограничение, которое распространяется широже любого национального списка: сети и эмитенты проверяют санкционные списки, и страна гражданства попадает в такую проверку отдельно от страны проживания. Это значит, что гражданин, скажем, России, живущий в Казахстане, проверяется с двух сторон. Работать это может, а может не работать — и угадать заранее нельзя.
Граждане России за рубежом. Вы в самой чистой позиции по формальным признакам: документы охватывают Словению, Швейцарию, Сальвадор и США, а ваше гражданство не упоминается ни в одном из них. И одновременно вы в самой уязвимой позиции по факту, потому что страна вашего гражданства проверяется отдельно от адреса. Практический совет здесь простой: заводите кошелёк и карту там, где вы реально живёте и где у вас есть адрес, а гражданство указывайте честно. Попытка указать другую страну — это фальсификация данных, которая всплывёт на KYC или при проверке у эмитента, и последствия будут хуже, чем простое «нет».
Важная оговорка общего характера: сам факт, что страна не названа, не означает, что она разрешена. Что именно происходит в России и Беларуси, и работает ли карта там фактически, на публичных страницах NAKA не сказано — я это проверял и не нашёл ответа.
Как получить карту
Процесс выглядит коротким. После того как вы настраиваете кошелёк в приложении NAKA Pay+, вам нужна «быстрая проверка KYC» — quick KYC verification. Банковский счёт для этого не требуется, и это заметный плюс: карта не привязана к вашему основному банку, и отвязать её от него нельзя, потому что этой связи нет.
Карта выдаётся виртуальная, токенизированная, Visa Platinum. Разработчик заявляет «более 150 миллионов точек приёма», то есть речь о стандартной визовской виртуальной карте, которую принимают там же, где принимают обычные Visa. Физический экземпляр не предусмотрен, доставки не будет — это важно, если вы привыкли к карте в кошельке. Валюта карты на страницах, которые я читал, не указана.
И всё же несколько вещей остаются неизвестными, и их не стоит угадывать. Какие именно документы нужны — не указано. Требуется ли подтверждение адреса — не указано. Есть ли требование по возрасту — не указано. Сколько длится сама проверка и сколько уровней верификации существует — тоже не указано.
Это важный момент, и вот почему. В Европейском союзе проверка клиента по правилам KYC/AML — это не «прислал селфи и получил карту», а полноценная проверка: имя, адрес, дата рождения, национальность, документы, проверка по санкционным спискам, понимание цели отношений и определение, являетесь ли вы политически значимым лицом. Если проверку завершить не удалось, правила требуют от учреждения воздержаться от операции или от самого отношений, а при необходимости — закрыть существующие отношения. Так что «быстрая проверка» в приложении не гарантирует, что вопросов не будет. Готовьтесь к тому, что спросят паспорт или его эквивалент и адрес.
И последнее, что стоит держать в голове с самого начала: Visa и Mastercard сами потребительские криптокарты не выпускают. Они лицензируют эмитетов и могут приостановить программу. В ноябре 2022 года Visa заявила, что прекратила глобальные соглашения с FTX, а дебетовая карта FTX US сворачивалась её эмитентом. Карта NAKA существует как клиентский интерфейс и программный менеджер; эмитент у неё не назван, а вместе с ним исчезает и слово «банк» в вашем понимании этого продукта.
Комиссии и реальная стоимость: главное, чего не хватает
Это самая честно неудобная часть обзора. По NAKA не опубликованы ни стоимость выпуска, ни стоимость обслуживания, ни комиссии за операции. На сайте компании сказано, что тарификация идёт «per user», то есть зависит от пользователя, а не от транзакции — но конкретных цифр там нет. На карточке в магазине приложений цены тоже нет.
Слово «не указано» в таблице ниже — это не моя оценка и не вывод. Это точное состояние публичных материалов на дату проверки. Я привожу его честно, потому что отсутствие цифр — само по себе информация: вы не можете посчитать стоимость обслуживания и не можете сравнить NAKA с другими картами по этому параметру.
| комиссия или лимит | что известно |
|---|---|
| Выпуск карты | не указано |
| Ежемесячное обслуживание | не указано; на сайте сказано, что тарификация «per user», без цифр |
| Конвертация | не указано |
| Списание валюты при оплате | не указано |
| Банкомат | в самостоятельном хранилище указано, что карта работает онлайн, в магазине и через банкомат; комиссия и количество снятий не указаны |
| Дневной лимит трат | суммы не указаны; лимиты трат настраиваются пользователем в приложении |
| Месячный лимит трат | суммы не указаны |
| Тарифы и уровни | один продукт; возможны партнёрские виртуальные карты |
| Валюта карты | не указано; расчёты в USDt по данным сайта NAKA |
Что из этого следует практически. Следите за тремя вещами, которые обычно стоят денег в криптокартах.
- Конвертация. Покупка в рублях или в долларах с баланса в USDt — это обмен, и его стоимость обычно заложена в прозрачную комиссию либо в курс. У NAKA курс не опубликован, поэтому считать стоимость покупки заранее вы не сможете.
- Банкомат. Работа с ATM заявлена, но без условий. Учитывая, что карта виртуальная и снимать с неё вряд ли удобно, я бы не строил на этом планы.
- Лимиты. Их можно менять в приложении, но конкретных значений нет — значит, неизвестно и то, сможете ли вы, например, оплатить одну крупную покупку.
Теперь, что срабатывает на обычных покупках. Чтобы у вас была рамка, как считаются платежи по картам вообще. Номер карты начинается с идентификатора эмитента из 6 или 8 цифр, дальше идёт номер счёта и контрольная цифра. Продавец может по этому префиксу посмотреть, какая организация и в какой стране выпустила карту, и применить дополнительную проверку, если страна выпуска отличается от адреса плательщика. Именно поэтому карта, выпущенная в одной стране, может выглядеть для магазина в другой «иностранной». Многие криптокарты работают по модели предоплаченной карты: крипта конвертируется и грузится как фиатный баланс, и карта тратит только его. В этой модели карта физически не может уйти в минус.
Что важно понимать про сам платёж в NAKA. Покупка идёт из вашего кошелька, а комиссии за саму транзакцию, если она есть, вы не увидите в приложении как отдельную строку с цифрой — вместо этого вы подписываете платёж, и из кошелька уходит сумма плюс сетевой сбор сети. Сетевые сборы за пополнение взимает сама блокчейн-сеть, а не оператор карты. Это полезно знать заранее: если сеть в момент вашей покупки загружена, вы заплатите больше — и это не вина NAKA и не «комиссия сервиса».
Как пополнять: USDt, и только в одной сети
Здесь всё устроено строже, чем хотелось бы, и именно этот пункт стоит прочитать дважды.
Пополнение идёт через USDt, который у вас уже лежит в самостоятельном ончейн-кошельке. На кошельке страница объясняет механику: баланс «погашается подписью смарт-контракта» при каждом платеже. Подпись в магазине приложений добавляет ещё одно ограничение: принимается только USDT в сети Avalanche C-Chain. Это подпись к скриншоту, то есть визуальный элемент карточки, но формулировка достаточно конкретная, чтобы считать её заявленным требованием продукта.
Почему это самое узкое место карты. Выбор сети — это не формальность. Сетевой сбор платит блокчейн, а не сервис, и от выбранной сети зависит и стоимость, и скорость. Если у вашего USDt лежит в сети, которую NAKA не принимает, пополнение не пройдёт. USDC по TRON вам здесь не поможет: Circle прекратила поддержку USDC в сети Tron в феврале 2024 года, так что «USDC по TRC20» не является нативным вариантом. Круг замкнулся, и бумажные деньги из вашего кошелька напрямую не всегда попадают на карту.
Собственно пополнение со стороны — например, перевод с биржи или из другого кошелька — на страницах, которые я читал, не описано: конкретные способы, адреса и условия не указаны. Вывод средств с карты тоже не описан. Просто сказано, что средства остаются ончейн в вашем кошельке до момента подписания платежа.
Что здесь стоит понимать про сам механизм. Транзакции в блокчейне необратимы. Если вы отправите депозит в сети, которую провайдер не поддерживает, или по адресу другой сети, средства могут потеряться или потребовать ручного вмешательства службы поддержки без гарантии результата. Сюда же — особенность USDT: Tether отключает токены в кошельках из санкционного списка OFAC и замораживает средства, связанные с противоправной активностью. То есть «стейблкоин нельзя заморозить» — миф: у него есть контролирующая сторона.
Есть и обратная сторона самостоятельного хранения, о которой честнее сказать здесь же, чем в разделе о рисках. Контроль над криптой у того, кто держит приватный ключ или сид-фразу. Сам NAKA описывает модель так: каждая транзакция требует криптографической подписи вашим приватным ключом, ключ «никогда не покидает устройство», общего кастодиального пула нет, карту можно заморозить и заблокировать прямо в приложении, лимиты настраиваются там же. Технически это сильная позиция: мошенник, укравший деньги с платёжного сервиса, не получит ваши ключи, потому что их у сервиса нет. Но и ответственность целиком на вас: у вас нет «горячей линии», которая восстановит ключ, и нет страхового фонда, покрывающего вашу ошибку.
Как платить каждый день
Обычный день выглядит так. Вы открываете кошелёк, прикладываете телефон к терминалу или платите в интернете, и при каждой покупке подписываете платёж из своего кошелька. Денег на отдельном банковском счёте нет, и это стоит проговорить: ваша покупка — это фактически расходование криптоактива, а не списание с карты.
Технически всё необходимое есть. Карта интегрируется с Apple Pay и Google Pay, а в описании в магазине приложений упомянут Apple Wallet с функцией tap-and-go. Это важно практически: токенизация карты в мобильный кошелёк — как раз то, что снимает раздражающий вопрос «карты нет, а платить надо» для виртуальной карты. В описании самостоятельного хранения сказано, что карта работает онлайн, в магазине и через банкомат в сетях крупных карт.
Чего в повседневной жизни не хватает или о чём неизвестно. Заблокированные категории трат не указаны — а именно это, как правило, определяет, сможете ли вы купить билеты, заказать подписку или расплатиться в определённом магазине. Про MCC стоит знать заранее: это четырёхзначный код, классифицирующий бизнес по товарам и услугам, он задаётся при подключении магазина к приёму карт. Код 7995 — это азартные игры, казино, ставки, лотереи; многие эмитенты блокируют его по внутренней политике, а не по закону, и у каждого эмитента список свой.
Отдельный источник отказов, о котором полезно знать заранее, — проверка адреса и коды магазинов. AVS сопоставляет числовые части введённого плательщиком адреса с данными эмитента, но предлагается в основном в США, Канаде и Великобритании и для карт иностранного выпуска обычно недоступна, что приводит к отказам. А 3-D Secure добавляет к онлайн-платежу проверку личности: эмитент оценивает риск и либо пропускает платёж без лишних вопросов, либо запрашивает одноразовый код или биометрию. У Visa это бренд Visa Secure, у Mastercard — Identity Check.
Что важно помнить при отказе. Отклонённые авторизации могут оставить на средствах «заморозку», которая держится до нескольких дней — обычно до семи. Это не списание, но деньги временно заморожены, и это нормальная механика платёжных систем.
Наград для держателей карты на страницах не заявлено: программа вознаграждений упоминается только как партнёрская возможность. Кэшбэк или бонусы за траты по самой NAKA я найти не мог, и рассчитывать на них не стоит.
Приложение стоит оценивать отдельно от карты. NAKA Pay+ от разработчика NAKA GLOBAL d.o.o. В App Store оно получило 5,0 по 11 оценкам, версия 2.2 — по данным стороннего источника mwm.ai, прочитанного 21 октября 2026 года. Листинг в Google Play существует, но оценку оттуда получить не удалось. Двенадцать оценок — это очень мало, чтобы делать выводы, и пять звёзд при такой выборке не означают, что у продукта большая база довольных пользователей.
Что может пойти не так
Разделю на то, что касается продукта, и то, что касается криптовалют как таковых.
Продукт. Компания — NAKA GLOBAL, finančne tehnologije, d.o.o., Letališka cesta 33F, 1000 Ljubljana, Словения, регистрационный номер 8106452000; связанные структуры — NAKA CH SAGL в Швейцарии и NAKA SLV, S.A. de C.V. в Сальвадоре. Публичные страницы не называют эмитента карты и его лицензии — именно это главная дыра в проверке. Зато заявлены сертификаты ISO/IEC 27001:2022, ISO 9001:2015 и ISO 22301:2019, что говорит о внимании компании к информационной безопасности, непрерывности деятельности и качеству, но ничего не говорит о лицензии на выпуск платёжных карт. Официальных инцидентов не найдено, и страниц отзывов об этой карте в поиске тоже не нашлось. Это двойная неизвестность: нет ни плохих отзывов, ни доказательств, что карту много использовали.
История и старт. Пост о запуске датирован 24 октября 2025 года, при этом в метаданных страницы встречается конфликтующая дата 6 октября 2026 года — расхождение я не смог разрешить. Публично карта впервые была показана в Лугано. Само приложение NAKA Pay+ вышло впервые 9 октября 2025 года, по стороннему отчёту. Учитывая, что проекту меньше двух лет, длинной истории отказов, утечек или стабильности у него просто нет.
Поддержка. На сайте NAKA есть контакт «Talk to our team». Часы работы и языки, включая русский, не указаны — так что рассчитывайте на английский и не ждите ответа ночью.
Спорные операции. Условия по операциям существуют — документ называется NAKA Spend Card Terms — но я его не читал. Что там сказано про чарджбэки, возврат средств и защиту потребителя, из открытых материалов неизвестно. Не переживайте об этом заранее, но и рассчитывайте на худший вариант: в США права на отмену дебетовой карты идут из Regulation E, права по кредитной — из Regulation Z, а покрытие предоплаченных карт различается и не стоит считать гарантированным.
Хранение. Здесь NAKA выглядит лучше многих. Самостоятельное хранение означает, что у провайдера нет ваших ключей, но и у вас нет страховки. Управление криптой принадлежит тому, кто держит приватный ключ; сид-фраза обычно состоит из 12–24 слов в незашифрованном виде, и получивший её может восстановить кошелёк и потратить средства. Транзакции необратимы: сеть не может заморозить и вернуть украденное. Для сравнения: у кастодиальных платформ есть история крупных потерь — Mt. Gox (около 350 млн долларов, 2011–2014), Coincheck (около 400 млн, 2018), Ronin Network (625 млн, 2022). То есть выбор между «доверять платформе» и «нести риск самому», и NAKA сделала ставку на второе.
Регуляторика. Карта — это платёжная услуга, которая регулируется отдельно от крипточасти. В ЕС от MiCA (Регламент (ЕС) 2023/1114; он вступил в силу в июне 2023 года, правила по токенам применились с 30 июня 2024 года, остальные положения, включая правила для криптосервисных компаний, — с 30 декабря 2024 года). Электронные денежные токены по MiCA могут выпускать только кредитная организация или учреждение электронных денег. Переходный период для провайдеров действует до 1 июля 2026 года или до получения либо отказа в авторизации MiCA — что наступит раньше. Поскольку вы читаете это в 2026 году, переходный период уже истёк: перед вами либо авторизованный провайдер, либо нет. Проверить это можно во временном реестре ESMA. Отдельно: электронное денежное учреждение в ЕС может выпускать электронные деньги, платёжные карты и кошельки, но не кредитовать, и оказывать услуги по всей зоне ЕС/ЕЭС на основании лицензии одного государства-члена.
Программы закрываются. Это важно помнить про любую криптокарту, а не только про NAKA. Visa прекратила глобальные соглашения с FTX 13 ноября 2022 года, а дебетовая карта FTX US была свёрнута эмитентом. В 2018 году Visa в Европе приостановила WaveCrest — эмитента Visa, который поставлял криптокарты брендов, и все программы WaveCrest были закрыты. Типичный порядок при закрытии программы: сначала уведомление, затем останавливаются траты и пополнения, затем вас просят вывести остаток. Один такой случай закрытия в 2026 году описан вторичным источником: новые пополнения прекратились 8 июля 2026 года, траты остановились 8 августа 2026 года — источник единственный и не подтверждён, я привожу его как пример, а не как установленный факт.
Налоги — одна фраза, без консультаций. Я не даю налоговых рекомендаций, но упомяну механику, потому что она касается самой конструкции карты. Налоговое ведомство США относит цифровые активы к имуществу, поэтому их обмен на товары, услуги, доллары или другие цифровые активы в общем случае образует налогоруемую прибыль или убыток; прибыль измеряется по справедливой рыночной стоимости на дату сделки. Практический вывод: каждая оплата картой, питающейся от крипты, может оказаться отдельной реализацией. За последствия в вашей стране отвечаете вы и ваш налоговый консультант.
Что взять вместо
Если вас смущают отсутствие цен, неизвестный эмитент и неоформленная география, у NAKA есть три альтернативы, которые я видел в этом же сегменте. Ни одна из них не идеальна, и у каждой свои условия — сравнивать стоит по тем параметрам, которые важны вам.
| криптокарта | оценка | кому выдают | пополнение | что известно о комиссиях |
|---|---|---|---|---|
| NAKA | 5,0 / 10 | Страны не перечислены; юрлица в Словении, Швейцарии и Сальвадоре | USDt в своём кошельке, по подписи — только сеть Avalanche C-Chain | Не указаны |
| TokenPocket | 5,2 / 10 | Visa-дебет для списка стран Европы и территорий (например, Германия, Франция, Испания, Швейцария); Mastercard-дебет для Австралии, Канады, Гонконга, Японии, Тайваня, Новой Зеландии, Сингапура, Южной Кореи, Великобритании и других; Америки «планировались на II квартал 2025» | Крипта с кошелька TokenPocket; конкретные монеты и сети не перечислены, кошелёк на Arbitrum | Стоимость создания NFT частично покрывает TokenPocket, пользователь платит «малую часть» (сумма не названа); прочие комиссии не взимаются; комиссия 1% за внесение крипты на карту, затем возврат через вознаграждения и сниженные комиссии |
| Stablepay | 4,7 / 10 | Список стран не приведён; запрет для лиц из санкционных списков OFAC (SDN, Foreign Sanctions Evaders) и находящихся в странах под полными санкциями; Россия и Беларусь не названы; компания базируется в США | Баланс в «цифровых долларах и поддерживаемых валютах», входящие платежи и переводы через ACH, SEPA, Pix и SPEI; монеты и сети не названы | Баланс автоматически конвертируется в местную валюту при оплате; размер комиссии за перевод зависит от способа, назначения и третьих лиц и раскрывается до подтверждения; ставки не приведены |
| Bitget | 5,9 / 10 | 50+ стран и регионов, включая ЕЭЗ, Великобританию, Аргентину, Бразилию, Японию, Сингапур, Южную Африку, Пакистан, Бангладеш; Россия не указана | USDT, USDC, ETH, SOL | Без годовой и месячной платы, без наценки; стоимость выпуска не названа; обычно при месячных тратах $200–$400 покрываются пополнение и конвертация, дальше действуют обычные ставки; доходы на спреды заявлен как отсутствующий; «Assetback»: 2% базово, до 3% после порога трат, выплата в BTC, золоте, акциях США или USDC |
Как этим пользоваться. Если вам нужна самая широкая география и вы хотите платить, не думая о блокчейне, — ближе к Bitget: там виртуальная карта в большинстве регионов, а в Сингапуре, Южной Корее, Японии, Вьетнаме, Малайзии, Тайване, Австралии, Таиланде и на Филиппинах есть физическая. Там же можно назвать валюту, а не гадать о ней.
Если для вас важна предсказуемость расходов, посмотрите на заявленное покрытие пополнения и конвертации в пределах $200–$400 в месяц и начисляемый процент: у Bitget заявлены 2% базово и до 3% после порога. Учтите при этом, что вознаграждения выплачиваются в BTC, золоте, акциях США или USDC, часть MCC и возвраты исключены, а смену актива можно делать раз в календарный месяц — это уже ваше решение, держать ли актив в USD или соглашаться на BTC.
Если вам принципиален европейский контур и понятная сеть платежей, у TokenPocket дебетовые карты по странам Европы и по целому списку тихоокеанских и азиатских рынков, работает Arbitrum, а балансы ведутся в EUR24 и USD24. Помните, что виртуальные карты у них — физическая не упоминается, а комиссия 1% за пополнение криптой возвращается не сразу, а позже через вознаграждения и сниженные комиссии.
Если у вас есть выплаты от клиентов или работодателя, а основная задача — обычные платежи, посмотрите на Stablepay: там прямо описан входящий поток — платежи от клиентов и работодателей, кросс-бордерные переводы через ACH, SEPA, Pix и SPEI через лицензированных партнёров, — и баланс сам конвертируется в местную валюту при оплате. Но у Stablepay самая низкая оценка в подборке (4,7), страна выдачи не названа, а условия содержат прямой запрет для санкционных списков OFAC с формулировкой про страны под полными санкциями, где Россия и Беларусь отдельно не поименованы.
И главное, что стоит сказать про все четыре: у каждой из них есть правила, которые вы будете читать целиком. Мой совет — сравнивайте не по маркетингу, а по трём строкам в условиях: кто выпускает карту, в каких странах её можно получить и сколько стоит обслуживание. У NAKA на эти три вопроса публичных ответов нет вообще.
Кому я бы посоветовал эту карту
Я бы посоветовал её достаточно узкому кругу людей, и вот точная формулировка: человеку, который уже держит USDt в самостоятельном кошельке, понимает, что такое сеть Avalanche C-Chain, и готов подписывать каждый платёж, не ожидая банковского зачисления. Такому пользователю NAKA честно отвечает на его вопрос — «как потратить USDT в магазине, не выводя их на карту». Это реальная польза, а не маркетинг.
Второй сценарий — человек, который целиком работает в крипте и для которого виртуальная карта удобнее физической. Он закрывает свои задачи: токенизация, Apple Pay и Google Pay, работа в магазинах, наличие 3-D Secure и контроль лимитов в приложении. Он получает заморозку и разблокировку карты прямо в приложении, а ключи при этом никогда не покидают устройство — для него это сильный аргумент.
Тем, кто делает крупные траты, NAKA я бы не советовал без оговорок: лимиты настраиваются, но их конкретные значения не опубликованы, а отсутствие внятных условий по конвертации означает, что вы не сможете заранее посчитать цену покупки.
Тем, кто собирается держать на этой карте обычные деньги, я бы не советовал вообще. Тут не банковский продукт, а инструмент поверх криптокошелька. Структура рубля или доллара в этой конструкции не предусмотрена.
И отдельно — про русскоязычных вне России. Формального запрета на ваше гражданство я не нашёл, но и подтверждения работающей выдачи нет. Поэтому мой совет: если вы живёте за рубежом, оценивайте не страну, а конкретное юрлицо, которое вас обслужит, и читайте его условия целиком, а не лендинг. Один этот шаг сэкономит вам больше, чем любой расчёт комиссий.
Часто задаваемые вопросы
Что такое NAKA?
NAKA — это продукт на базе криптокошелька, который выпускает виртуальную карту Visa Platinum для оплаты покупок прямо из ваших собственных криптоактивов. При каждом платеже ставится криптографическая подпись, средства списываются из кошелька. Приложение называется NAKA Pay+. Продукт позиционируется как нацеленный на Латинскую Америку, при этом приложение указано как доступное по всему миру, без списка стран.
Это банк?
Скорее нет. У NAKA есть юрлица в Словении, Швейцарии и Сальвадоре, но эмитент карты и его лицензии на публичных страницах не названы. Visa и Mastercard сами потребительские криптокарты не выпускают, они лицензируют эмитентов и могут программу приостановить. Карта — это платёжный сервис, а не банковский счёт с защищёнными депозитами.
Работает ли NAKA в России?
Прямого ответа на этот вопрос на публичных страницах NAKA нет — ни «да», ни «нет». Россия и Беларусь отдельно не упомянуты ни в списке доступных стран, ни в списке запрещённых. Косвенный ответ вы знаете извне: в марте 2022 года Visa и Mastercard приостановили операции в России, и карты российских банков за рубежом не работают. Проверять придётся самостоятельно, причём не только на этапе регистрации, но и на реальной оплате.
Кто может получить карту?
Формальных ограничений по гражданству нет: в стартовых данных указано только «not a United States citizen». Ни гражданство, ни страна проживания, ни требуемые документы, ни подтверждение адреса, ни возрастной порог на страницах не раскрыты. Проверка называется «быстрой проверкой KYC», банковский счёт для неё не нужен. Список стран не приведён, поэтому «выдадут ли» вам — вопрос без опубликованного ответа.
Какие документы нужны для KYC?
NAKA пишет о «быстрой проверке KYC», но конкретный перечень документов, требования к подтверждению адреса, возрастной порог и сроки проверки не публикуются. Для сравнения: европейские правила KYC/AML требуют имя, адрес, дату рождения, национальность, документы, проверку по санкционным спискам и определение статуса политически значимого лица. Готовьтесь к тому, что вопросов будет больше, чем показывает формулировка в приложении.
Сколько стоит выпуск и обслуживание?
Ни цена выпуска, ни ежемесячная плата, ни комиссии за конвертацию, ни лимиты трат в долларах на публичных страницах не указаны. На сайте сказано лишь, что тарификация идёт «per user», то есть зависит от пользователя, без конкретных цифр. Посчитать стоимость обслуживания и сравнить NAKA с альтернативами по этому параметру по открытым данным невозможно.
Какие комиссии действуют при оплате?
Открытых данных о размере комиссий нет вообще — ни за конвертацию, ни за списание валюты, ни за банкомат. Что можно сказать точно: платёж подписывается из кошелька, и сверх суммы покупки вы несёте сетевой сбор блокчейна, который взимает сама сеть, а не оператор карты. Размер этого сбора зависит от загруженности сети в момент платежа.
Чем пополнить карту?
USDt, который уже лежит в вашем самостоятельном ончейн-кошельке. Баланс «погашается подписью смарт-контракта» при каждом платеже, а в магазине приложений указано, что принимается только USDT в сети Avalanche C-Chain. Способы перевода со стороны, например с биржи, на страницах не описаны. Вывод средств с карты тоже не описан: средства остаются ончейн в вашем кошельке до подписания платежа.
Нужно ли мне доверять NAKA?
Здесь важно различать две вещи. Свои криптоактивы NAKA не хранит: подписывает каждую транзакцию ваш приватный ключ, ключ не покидает устройство, общего кастодиального пула нет. Ответственность за потерю ключа, фишинг и подмену адреса malware — полностью на вас, восстановить ключ нельзя. А вот платёжная часть карты — эмитент, лицензии, тарифы, обработка споров — на публичных страницах не раскрыта, и вот это и остаётся главным вопросом доверия.
Почему проверка личности обязательна? KYC (Знай своего клиента) — это обязательная процедура для любых финансовых сервисов, работающих по международным правилам противодействия отмыванию денег. Попытки предоставить недостоверные данные или использовать подставные документы выявляются при проверке, что приводит к блокировке счёта и невозможности пользоваться картой в будущем. Это юридическое требование, которое нельзя обойти.
Список карт к криптокошельку – kriptokartyspisok.com
Content created by the «kriptokartyspisok.com» team