
HyperCard — предоплаченная криптокарта с двухбалльной репутацией
 Available in US
HyperCard — это предоплаченная платёжная карта, привязанная к кошельку HyperPay: пополняешь её криптовалютой, конвертируешь в доллары или евро и платишь в магазинах через Apple Pay или Google Pay. Звучит удобно, но вокруг карты больше вопросов, чем ответов: банк-эмитент не назван, лицензии не указаны, а отзывы в App Store примерно на две трети отрицательные. В этом обзоре я разберу, что HyperCard собой представляет на октябрь 2026 года, сколько она стоит на самом деле, как её пополнять и кому она вообще может подойти.
Условия актуальны на 28.10.2026.
Условия по карте не публикуются официально.
Вердикт
HyperCard получает у меня 4,7 из 10. Это рабочая, но сырая и плохо документированная карта для тех, кто уже пользуется кошельком HyperPay и хочет тратить крипту через привычные платёжные терминалы. Если вы только выбираете себе криптокарту и вам важны понятные комиссии, нормальная поддержка и предсказуемые правила по странам, я бы смотрел в сторону альтернатив.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 5 / 10 | О гражданах и жителях России и Беларуси ничего не сказано; по неофициальным данным банк проверяет заявку до 24 часов |
| Стоимость | 6 / 10 | Официально комиссии не названы; по неофициальным источникам — без годовой платы и платы за транзакции для некоторых карт |
| Пополнение | 6 / 10 | Депозит USDT, BTC, ETH в приложении с конвертацией в USD или EUR, но сети не указаны |
| Надёжность и жалобы | 2 / 10 | В App Store обвиняют в мошенничестве: неожиданные списания, проблемы с выводом, автоматическая поддержка; 3,3 из 135 оценок, две трети отзывов отрицательные; эмитент и лицензии не названы |
| Удобство | 4 / 10 | Предоплаченная HyperCard, баланс в USD или EUR; «десятки тысяч банкоматов»; Apple Pay и Google Pay, но вид карты (виртуальная или физическая) не назван |
| Итого | 4,7 / 10 |
Карта подойдёт пользователям кошелька HyperPay, которым нужна именно предоплаченная карта в долларах или евро и которые готовы мириться с непрозрачными условиями. Не подойдёт тем, кто ищет карту с опубликованным тарифом, понятной лицензией и поддержкой на русском — и тем, кто принципиально не готов отправлять деньги в проект с двухбалльной репутацией по жалобам.
Дадут ли вам карту
На сайте и в описании приложения HyperCard нет ни списка стран, в которых карту выдают, ни отдельного списка «гражданства, которым откажут». Это первый серьёзный сигнал: для криптокарты, которая заявляет работу в «более чем 176 странах» (это про приём карты в магазинах, а не про право её получить), полное молчание по элжибилити выглядит странно.
По «знающим» постам в Medium от команды HyperPay после оплаты карты статус заявки становится «Applying», и банк-эмитент проверяет её до 24 часов в рабочие дни; после одобрения карта активируется сразу. Это неофициальный источник, карта эту версию не подтверждает.
Что HyperCard о себе говорит прямо: ничего конкретного — ни списка стран, ни возрастного порога, ни перечня документов для идентификации, ни уровней KYC. По общей практике рынка (для всех криптокарт, не только для HyperCard) предоплаченные и дебетовые карты обычно доступны с 18 лет, и регулятор в ЕС обязывает проверять имя, адрес, дату рождения, гражданство и документы — но это правила рынка, а не заявление HyperCard.
Что это значит для русскоязычных
Здесь самое важное.
- В России. HyperCard не говорит ни «да», ни «нет» про резидентов и граждан России. Россия не в санкционных списках стран, которым Visa и Mastercard в 2022 году закрыли приём карт (те санкции коснулись карт российских банков за рубежом), но это не означает автоматического разрешения. Молчание карты — это приглашение к тому, что правила применяются «по факту»: то есть вы можете подать заявку и получить отказ без объяснения причин.
- В других странах СНГ. Для Казахстана, Армении, Грузии, Узбекистана и так далее отдельной политики не опубликовано. Если вы гражданин одной из этих стран, у вас формально больше шансов, чем у гражданина России, но и это не гарантия: всё решает банк-эмитент, которого HyperCard не называет.
- Для граждан России за рубежом. Тут ситуация самая тонкая. Гражданство проверяют отдельно от адреса проживания: даже если вы живёте в Стамбуле или Дубае и имеете ВНЖ, санкционный скрининг по гражданству может сработать в любой момент. На сайте HyperCard нет ни подтверждения, что такие заявки одобряют, ни отказа — это нужно понимать до того, как вы отправите документы.
Короткий вывод: если для вас критично понимать заранее, одобрят ли заявку, HyperCard — плохой выбор. Здесь нет ни таблицы стран, ни формы предварительной проверки, ни ответа поддержки на письмо «можно ли мне вообще».
Как её получить
Официального описания процесса я не нашёл. Судя по тому, что есть — приложение HyperPay в App Store, отзывы и неофициальный туториал команды HyperPay — путь выглядит так.
- Скачать приложение HyperPay на iOS. Версия для Android в официальных источниках не упоминается.
- Зарегистрироваться в кошельке. Про уровни KYC на сайте ничего нет, но по законам отрасли (для всех криптокарт) для платёжной карты обычно требуется хотя бы базовая идентификация личности.
- Заказать HyperCard внутри приложения и оплатить выпуск. Стоимость официально не объявлена; неофициально называют «0 KYC fee» — то есть отдельной платы именно за верификацию нет, но это не то же самое, что бесплатный выпуск.
- Дождаться проверки банком. По неофициальным данным — до 24 часов в рабочие дни; статус «Applying».
- Получить одобрение и активировать карту. После одобрения активация, по тому же источнику, происходит сразу.
Сколько времени занимает доставка физической карты, HyperCard не указывает. Какая именно это карта — виртуальная, физическая, обе — тоже не сказано. В App Store сеть карты (Visa или Mastercard) не указана.
Если вы привыкли к подробным пошаговым инструкциям «как открыть карту за 5 минут с паспортом», здесь их нет. По сути, всё сводится к фразе «скачайте приложение и попробуйте».
Сколько она стоит на самом деле
Самое слабое место HyperCard — комиссии. На официальных страницах, в описании приложения и в сторах я не нашёл ни одного конкретного числа: ни за выпуск, ни за обслуживание, ни за снятие в банкомате. Это не «дешёвая карта с понятным тарифом» и не «дорогая карта с раскрытой ценой» — это карта без опубликованной цены, что для платёжного продукта в 2026 году выглядит архаично.
По неофициальным источникам (туториал HyperPay в Medium) для некоторых карт заявлены: нулевая комиссия за KYC, отсутствие годовой платы и отсутствие комиссии за транзакции. Это «некоторые карты» — то есть не факт, что это про HyperCard, и тем более не факт, что эти условия действуют сейчас.
Таблица комиссий и лимитов
| Комиссия или лимит | Значение | Источник |
|---|---|---|
| Выпуск карты | не объявлено | официально |
| Ежемесячная плата | не объявлено; неофиц.: нет для «некоторых карт» | официально / неофиц. |
| Конвертация крипты в фиат | не объявлено | официально |
| FX (конвертация при оплате в валюте, отличной от валюты карты) | не объявлено | официально |
| Снятие в банкомате | не объявлено; «десятки тысяч банкоматов» | официально |
| Лимит на операции | не объявлено; неофиц.: «50 000 долларов в день / без лимита» (формулировка противоречива) | официально / неофиц. |
Подчеркну главное: всё, что вы видите выше в колонке «неофиц.», — это данные из Medium-туториала HyperPay без даты. Их не подтверждает ни сайт, ни приложение, ни саппорт. На них нельзя опираться как на правила.
Как это выглядит на трёх обычных покупках
Чтобы не оставлять таблицу в вакууме, пройдусь по трём сценариям. Цифры комиссий не привожу — их нет. Что в каждом сценарии сработает и что нужно иметь в виду.
- Кофе за 4 доллара в Стамбуле. Вы платите в TRY с карты в USD. Срабатывает двойная конвертация: крипта (USDT) → доллар на карте → турецкая лира через сеть карты. Стоимость этого шага не объявлена.
- Подписка Netflix за 17 долларов. Здесь двойной конвертации нет: валюта карты и валюта платежа совпадают. Стоимость транзакции не объявлена.
- Снятие 200 долларов в банкомате. Срабатывает комиссия банкомата (сторонняя, не HyperCard) и, возможно, собственная комиссия эмитента. Обе не объявлены. По правилам рынка для предоплаченных карт лимит на снятие обычно ниже, чем на оплату, — здесь это лимит тоже не назван.
Главный практический вывод: пока HyperCard не опубликует тарифы, любая ваша покупка — это эксперимент «сколько именно спишут». Для редких трат это терпимо, для ежедневных — нет.
Как пополнять HyperCard
Пополнение — самая понятная часть карты, но и здесь есть «но».
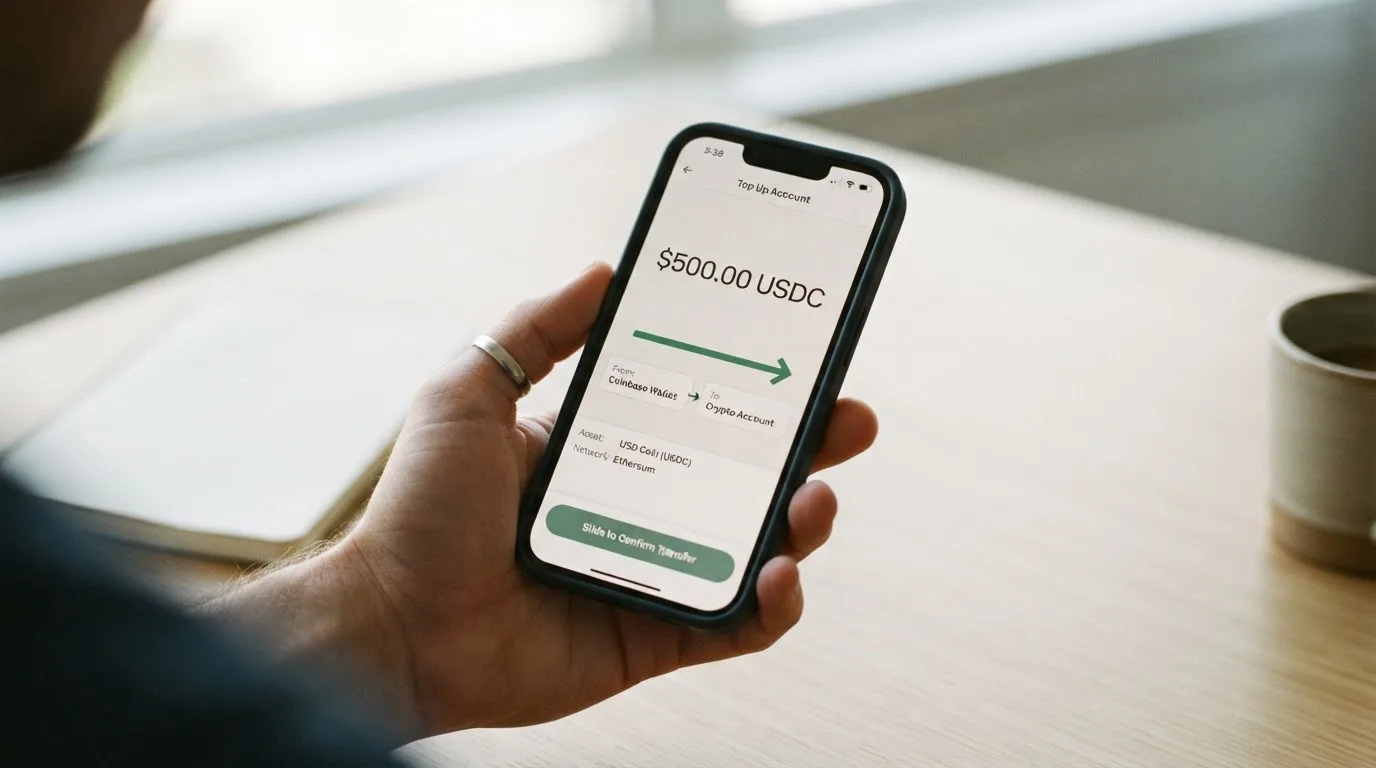
HyperCard работает в связке с кошельком HyperPay: вы кладёте в кошелёк крипту, она конвертируется в USD или EUR на баланс карты, и уже с этого баланса идут платежи. Поддерживаются минимум USDT, BTC и ETH. Это написано на странице кошелька, в этом HyperCard последовательна.
Что не написано — и это важно:
- Сети для перевода. На странице пополнения не указано, в какой сети отправлять USDT — Ethereum, Tron, Solana, Polygon? Это критично: USDT существует во многих сетях, и если вы отправите актив не в той сети, в которой ждёт кошелёк, средства либо не дойдут, либо дойдут с задержкой и без гарантии возврата. По общему правилу рынка блокчейн-переводы необратимы.
- Минимальная и максимальная сумма пополнения. Не объявлена.
- Комиссия за пополнение. Не объявлена. По правилам рынка блокчейн берёт свою сетевую комиссию (gas для Ethereum, energy/bandwidth для Tron), но это плата сети, а не карты.
- Скорость зачисления. Не объявлена.
Если вы уже пользовались криптокартами, в которых нужно выбрать сеть, указать memo/tag и подождать нужное число подтверждений, — здесь всё то же самое, только без подсказок интерфейса о том, какую сеть выбрать. Если вы новичок, это первый повод, на котором можно потерять деньги.
Как платить каждый день
HyperCard заявлена как повседневная карта: предоплаченная, в USD или EUR, с поддержкой Apple Pay и Google Pay. Это удобно — не нужно носить пластик, оплата проходит с телефона.
Из того, что известно:
- Где принимается. «Более 176 стран» (это про приём карты в торговых точках по миру) и «десятки тысяч банкоматов» (это про снятие наличных). Оба числа — из описания в App Store, оба про приём, не про элжибилити.
- Баланс. Доллары или евро, по выбору пользователя. Конвертация между двумя валютами не описана.
- Мобильные кошельки. Apple Pay и Google Pay поддерживаются. Это снимает вопрос «а как платить, если физическую карту не доставили».
- Приложение. iOS. В двух витринах App Store, прочитанных 21 октября 2026: AE-витрина — 4,2 из 5 при 5 оценках; основная — 3,3 из 5 при 135 оценках. Версия для Google Play официально не подтверждена.
- Кэшбэк и бонусы официально не объявлены.
- Диспуты и споры. Не описано, что делать, если платёж прошёл дважды или товар не доставили.
Для ежедневной карты ключевые сценарии — оплата в магазине, оплата онлайн, снятие наличных, отмена списания. По первым трём HyperCard отвечает в стиле «должно работать», по четвёртому — молчит.
Что может пойти не так
Эта часть здесь самая длинная, и это не случайность. У HyperCard рейтинг надёжности низкий — 2 из 10.
Репутация в сторах
App Store: 3,3 из 5 при 135 оценках; агрегатор отзывов показывает преобладание негативных оценок. Темы повторяются:
- «Скам»: пользователи обвиняют приложение в мошенничестве. Это сильное слово, и я не могу подтвердить или опровергнуть его без официальных разъяснений от HyperCard, но сам факт массовых обвинений — повод не игнорировать.
- Неожиданные списания с банковских карт. Часть жалоб связана не с самой HyperCard, а с подписками или автоплатежами, оформленными в приложении. Это нужно учитывать.
- Зависание баланса в статусе «reviewing». BTC-баланс «застрял» на проверке на три дня; попытки вывести — без ответа.
- Сломанные депозиты. «Failed deposit», деньги на счету кошелька не появились.
- Поддержка. Только автоматические ответы, живой человек не выходит на связь.
Это не единичный отзыв, а паттерн. Когда две трети отзывов в официальном сторе об одном и том же, это сигнал.
Компания и лицензии
В App Store разработчик указан как CIPHERBC PTE. LTD., в строке копирайта — HYPER BC PTE. LTD. Это сингапурские юрлица (PTE. LTD. — сингапурская форма). Сам по себе Сингапур — нормальная юрисдикция, но HyperCard не публикует:
- Название банка-эмитента карты. Без него невозможно проверить, есть ли у эмитента лицензия.
- Лицензии на эмиссию платёжных карт.
- Лицензии на обмен криптовалют (CASP в ЕС, Money Services Business в США).
- Регистрацию в каких-либо публичных реестрах (ESMA, FinCEN, MAS).
Для платёжного продукта в 2026 году это существенный пробел. По общему правилу рынка (для всех криптокарт) лицензия эмитента — это не формальность, а единственное, что даёт вам защиту регулятора, если компания исчезнет.
Безопасность кошелька
По описанию кошелька HyperPay, он совмещает два режима: off-chain (биржевой, с мультиподписью) и on-chain (импорт приватного ключа). Что это значит для вас:
- Off-chain-баланс хранится у компании, как в обычной бирже. Вы доверяете ей свои деньги.
- On-chain-режим — это возможность импортировать свой ключ, то есть хранить активы самостоятельно.
Какой статус у баланса карты HyperCard (custodial или self-custody) — не сказано. По косвенным признакам (карта предоплаченная, баланс в фиате, пополнение идёт «через приложение») — это custodial-режим, то есть ваши деньги у компании, а не у вас.
Поддержка
В приложении есть «Help Center» и «My Work Order», плюс Telegram-группа «Contact Us» (упоминается в ответах разработчика). Языки поддержки и часы работы не указаны. По жалобам выше — реальная живая поддержка там практически не работает.
Бренд и домен
HyperPay переименован в HPX: домен hyperpay.tech сейчас (на 21 октября 2026) делает 301-редирект на официальный сайт проекта. Это нормально, если бы не совпало с волной негативных отзывов в сторе: пользователи, которые ищут HyperPay и попадают на HPX, рискуют не понять, та же это компания или уже нет.
Сводный список рисков
- Не опубликован эмитент и нет лицензий. Это значит, что в случае проблем регулятор не поможет.
- Две трети отзывов в App Store — отрицательные, с обвинениями в скаме и зависшими деньгами.
- Поддержка фактически не отвечает.
- Сети пополнения не указаны — легко отправить USDT не в той сети и потерять деньги.
- Комиссии не объявлены — нельзя заранее оценить стоимость обслуживания.
- Баланс карты, по всей видимости, хранится у компании. По правилам рынка кастодиальные платформы уже не раз теряли сотни миллионов долларов (Mt. Gox, Coincheck, Ronin), и эта статистика — про всю индустрию, не про HyperCard.
Что взять вместо
Если после вердикта вы решили, что HyperCard — не ваш выбор, есть три криптокарты, которые можно сравнить с ней напрямую. По каждой привожу оценку и краткое сравнение.
| Параметр | HyperCard | Card.fi | WantToPay | UPay |
|---|---|---|---|---|
| Оценка | 4,7 / 10 | 6,2 / 10 | 5,8 / 10 | 5,5 / 10 |
| Страны | не объявлено (приём в 176+) | «200+», кроме санкционных; РФ и РБ не названы отдельно | не объявлено на главной | «180+», с возможным отказом по стране |
| Тип карты | предоплаченная, USD/EUR | Virtual, физическая, металл | виртуальная, USD | виртуальная и физическая, USD/EUR/AED |
| Стоимость выпуска | не объявлена | Virtual Classic $49, Premium $249 | Prepaid $10–200, Easy 990 ₽, Smart 1 590 ₽, Pro 3 490 ₽ | не объявлена |
| Ежемесячная плата | не объявлена | нет | не объявлена | не объявлена |
| FX | не объявлен | Classic 3,5%, Premium 2,5% | не объявлен | не объявлен |
| Конвертация при пополнении | не объявлена | Classic 1,5% + $1, Premium 1% | не объявлена | не объявлена |
| Криптовалюты | USDT, BTC, ETH | 32 монеты в 5 сетях (Ethereum, Base, BNB, Solana, Kaanch) | BTC, ETH, BNB, USDT, USDC, TON | BTC, ETH, USDT (+ USDC) |
| Сети | не указаны | указаны явно | не указаны | не указаны |
| Кэшбэк | не объявлен | 0,8–2% + 10% у кофеен | не объявлен | не объявлен на карте |
Card.fi подойдёт тем, кому важна прозрачность: тарифы опубликованы, сети для крипты перечислены, есть кэшбэк и металлическая карта. Минус — высокая цена выпуска виртуальной Premium ($249).
WantToPay заточен под рубли: можно пополнить с карты российского банка по номеру телефона, крипта принимается, есть готовые тарифы (990–3 490 ₽). Минус — карта только виртуальная, и кэшбэка нет.
UPay — компромисс: «180+ стран», физическая и виртуальная карты, поддержка USD/EUR/AED. Минус — комиссии и сети пополнения тоже не раскрыты, что роднит её с HyperCard по уровню документации.
Кому я бы её посоветовал
HyperCard — это нишевая карта для тех, кто уже внутри экосистемы HyperPay/HPX. Если у вас там основной криптобаланс, вам нужен способ тратить его в USD или EUR через Apple Pay/Google Pay, и вы готовы принять риск по лицензиям и поддержке как данность — HyperCard выполнит эту функцию.
Во всех остальных случаях я бы не стал её рекомендовать. Когда карта не публикует тарифы, не называет эмитента, не указывает сети пополнения и собирает две трети негативных отзывов в App Store — это слишком много белых пятен для продукта, которому вы доверите свои деньги. Из альтернатив в этом обзоре Card.fi выигрывает по прозрачности, WantToPay — по сценарию «пополнил рублями с карты российского банка», UPay — по географии. Любая из них будет понятнее HyperCard.
Часто задаваемые вопросы
HyperCard — что это такое?
Это предоплаченная платёжная карта, выпущенная в связке с кошельком HyperPay (сейчас бренд переименован в HPX). Вы пополняете кошелёк криптовалютой — USDT, BTC или ETH — она конвертируется в доллары или евро, и с этого баланса идут платежи через Apple Pay, Google Pay или физическую карту.
HyperCard работает ли в России?
Официального ответа нет: на сайте и в приложении не опубликован ни список стран, в которых карту выдают, ни список стран, в которых отказывают. По правилам рынка банк-эмитент, которого HyperCard не называет, проверяет и адрес проживания, и гражданство, поэтому даже за пределами России гражданин РФ может получить отказ.
HyperCard какой страны и где зарегистрирован?
В App Store разработчик — CIPHERBC PTE. LTD., в строке копирайта — HYPER BC PTE. LTD. Оба юрлица сингапурские. Сам бренд сейчас называется HPX и живёт на домене hpx.com, куда редиректит старый hyperpay.tech.
HyperCard что за банк выпускает карту?
Неизвестно. HyperCard не публикует название банка-эмитента и не указывает лицензий — ни на эмиссию платёжных карт, ни на обмен криптовалют. Это главное, что отличает её от большинства конкурентов, у которых эмитент прямо указан на сайте.
HyperCard как получить и как открыть карту?
Скачать приложение HyperPay на iOS, зарегистрироваться, заказать HyperCard в приложении, оплатить выпуск и дождаться проверки. По неофициальному туториалу HyperPay, банк проверяет заявку до 24 часов в рабочие дни, после одобрения карта активируется сразу. Документы, которые потребуются, и уровни KYC на сайте не описаны.
HyperCard как пополнить?
В приложении внести крипту — минимум USDT, BTC, ETH — на кошелёк; она сконвертируется в USD или EUR на баланс карты. Сети для перевода, минимальные суммы и комиссии на странице пополнения не указаны, поэтому перед первым пополнением стоит свериться с поддержкой, в какой сети отправлять актив.
Как вывести деньги с HyperCard на карту?
Прямой вывод с HyperCard на внешнюю карту официально не описан. Сценарий, который вытекает из описания: перевести крипту из кошелька HyperPay на внешний адрес или биржу, а оттуда уже выводить на нужную карту. Сетевая комиссия за блокчейн-перевод при этом неизбежна.
HyperCard сколько стоит?
Официально — никакой конкретной цифры. По неофициальным данным для «некоторых карт» нет годовой платы и комиссии за транзакции, но эти данные ни сайт, ни приложение, ни саппорт не подтверждают. Стоимость выпуска, FX, конвертации и снятия в банкомате в открытом доступе отсутствует.
HyperCard можно ли доверять?
По репутации в сторах — осторожно. В App Store основной листинг имеет 3,3 из 5 при 135 оценках, преобладают отрицательные отзывы; в них фигурируют обвинения в скаме, неожиданные списания, зависшие депозиты и автоматическая поддержка. Эмитент и лицензии карта не публикует. Решение о доверии — за вами, но информированным оно будет только после того, как вы это прочитаете.
HyperCard почему не работает или как удалить аккаунт?
Если карта не работает (отказ в терминале, не приходит код, завис платёж) — у HyperCard в приложении есть «Help Center» и «My Work Order», плюс Telegram-группа «Contact Us». Скорость ответа, по отзывам пользователей, низкая. Удаление аккаунта как отдельная функция в описании не фигурирует: сначала нужно вывести остаток средств, затем обращаться в поддержку с запросом на закрытие.
Список виртуальных криптокарт – kriptokartyspisok.com
Content created by the «kriptokartyspisok.com» team