
Виртуальная USD-карта, о которой почти ничего не написано: что Kolan обещает, чего не говорит и кому вообще подойдёт
 Available in US
Если коротко: Kolan — это виртуальная карта в долларах, которую вы пополняете криптовалютой и тратите на онлайн-покупки. Звучит просто, но именно в этом простоте и кроется главная проблема: официальных ответов на самые важные вопросы — выдадут ли карту лично вам, сколько это стоит, в каких сетях пополнять, что с лимитами — на публичных страницах Kolan нет. Всё, что известно сверх этого, приходит из сторонних каталогов и форумов, и я буду чётко говорить, где кончается официальная информация и начинаются догадки. Ниже — разбор по пунктам: кому карта подходит, как её получить, что с комиссиями, как пополнять и платить, что может пойти не так, и что взять вместо неё, если Kolan — не ваш вариант.
Условия приведены по состоянию на 28.10.2026.
Вердикт: 5,0 из 10
Оценка — 5,0 / 10. Средняя, и это честная середина: карта делает ровно одну вещь понятно (платить онлайн с криптовалютного баланса), но почти всю важную информацию о себе не раскрывает.
Кому она подходит: тем, кто платит за онлайн-сервисы виртуальной картой в долларах — подписки, зарубежные сервисы, цифровые товары — и готов работать с минимумом открытых данных. Кому не подходит: тем, кому важно заранее знать комиссию, лимиты и правила пополнения; тем, кому нужна физическая карта; и тем, кто хочет заранее подтвердить, что карту вообще выдадут человеку с российским паспортом.
| Критерий | Оценка | Почему так |
|---|---|---|
| Доступность для русскоязычных | 5 / 10 | Официальный сайт недоступен, ограничения для России и Беларуси не раскрыты |
| Стоимость | 5 / 10 | Официально не раскрыто; неофиц.: «нет скрытых комиссий FX» |
| Пополнение | 5 / 10 | Крипта вносится на аккаунт Kolan, хранится как USDC в привязанном кошельке и конвертируется в USD для карты; сети не названы |
| Надёжность и жалобы | 6 / 10 | Hurupay Inc. (DBA Kolan); неофиц.: США, зарегистрирован как MSB, грант Circle; эмитент не назван; сотрудники Cursor пишут, что такие карты «often have issues»; отзывов на Trustpilot нет |
| Удобство | 3 / 10 | Только виртуальная USD-карта; неофиц.: заморозка карты есть, Apple Pay и Google Pay не раскрыты |
| Итого | 5,0 / 10 | — |
Как эта оценка складывается: наиболее слабое место — удобство (3 из 10), потому что это виртуальная карта только в долларах, без раскрытых Apple Pay и Google Pay. Самое высокое — надёжность (6 из 10), и то условно: подтверждённой репутации (ни отзывов на Trustpilot, ни заметных инцидентов) просто нет — ни плохой, ни хорошей. Остальные три критерия стоят ровно посередине, и это отражает главный вывод обзора: официальных данных по ним попросту не опубликовано, а я не стану додумывать за Kolan то, чего он не сказал.
Дадут ли вам карту
Короткий и честный ответ: по официальным страницам — это выяснить нельзя. Kolan не публикует условия выдачи: ни списка стран, ни требований к документам, ни возраста. Известно только, что стартовые данные заявляют более 100 стран, а для России и Беларуси условия прямо не раскрыты — то есть не сказано ни «да», ни «нет».
Сторонние источники дают чуть больше, но и это не официальная позиция карты. Каталог Hurupay пишет, что компания открывает счета пользователям более чем в 100 странах — важно, что речь о счетах, а не о выдаче карты, это разные вещи. Профиль Kolan в сторонних листингах (Alchemy, au-startups, данные 2026 года) упоминает нерезидентов США более чем в 50 странах. Ни там, ни там не сказано, есть ли среди этих стран Россия, Беларусь или Казахстан, и нет ни слова о том, смотрят ли по гражданству или по стране проживания.
Вот таблица того, что есть и чего нет:
| Вопрос | Официально | Что есть у сторонних источников |
|---|---|---|
| Сколько стран | Стартовые данные: 100+ стран | Счета Hurupay — «более 100 стран» (Alchemy, 2026) |
| Россия, Беларусь | Не раскрыто | Не упомянуты в найденных листингах |
| Гражданство или резидентство | Не указано, по чему фильтруют | Профиль Kolan: нерезиденты США в 50+ странах (Alchemy, 2026) |
| Требования к документам (KYC) | Не раскрыто | — |
| Уровни KYC | Не раскрыто | — |
Практический вывод: если вы живёте в России, в Беларуси или в стране СНГ и ваш единственный вариант — Kolan, вы узнаете о своей допустимости только в момент регистрации, и никаких гарантий до этого у вас нет. Это не красный флаг сам по себе (так устроен рынок), но это неприятная неизвестность, которую надо закладывать в планы.
Что это значит для русскоязычных
Разберу три группы отдельно — у них совершенно разные ситуации.
В России. Самое частое в поиске — «Kolan работает ли в России» и «как оформить в России». Официального ответа нет вообще: сайт недоступен, правила для российских резидентов не опубликованы. Косвенно намекает лишь то, что официальный сайт вам не откроется. При этом есть важный общий фон, о котором стоит знать: после того как Visa и Mastercard приостановили операции в России в марте 2022 года, карты российских банков перестали работать за рубежом — именно поэтому люди, уехавшие из России, ищут карты, выпущенные иностранными структурами. Kolan, судя по косвенным данным, к российским банкам отношения не имеет. Но «не имеет» — это не то же самое, что «выдадут». Практически: зарегистрироваться, скорее всего, можно будет узнать только на месте, и делать ставку на карту как на основную у вас не получится.
В других странах СНГ. Здесь ситуация заметно лучше и ближе к «нормальному» сценарию: стартовые данные говорят о 100+ странах, в профиле Kolan упоминаются нерезиденты США в 50+ странах, и большинство стран СНГ формально под это описание подходят. Условия для конкретных стран, включая Казахстан, Узбекистан, Грузию, Армению, Азербайджан, — не раскрыты. Гражданство, скорее всего, тоже будет важно: банки и платёжные системы часто применяют санкционные фильтры именно по гражданству и стране рождения, а не только по адресу, и Kolan об этом ничего не пишет. Вывод: жителям СНГ шансы выше, чем резидентам РФ, но проверять надо по факту, а не по предположениям.
Граждане России за рубежом. Для вас главный вопрос — гражданство, а не страна проживания, потому что санкционный скрининг и политика эмитента чаще всего применяются именно к гражданству. Публичных данных о том, как Kolan относится к российским гражданам, нет — ни «да», ни «нет», ни «зависит от резидентуры». Если вы переехали и вам нужна долларовая виртуальная карта для онлайн-сервисов, Kolan — один из кандидатов в списке, но один из самых непрозрачных. Сравнение с альтернативами ниже поможет вам сузить список.
Общий принцип, который работает во всех трёх случаях: у криптокарт проверка личности (KYC) — обязательная часть работы регулируемого бизнеса. В ЕС она включает имя, адрес, дату рождения, гражданство, документы, проверку санкций, цель отношений и статус политически значимого лица (PEP); в США программа идентификации требует имя, дату рождения, адрес и идентификационный номер. Если проверку не удаётся пройти, по правилам ЕС учреждение отказывает в операции и при необходимости прекращает отношения — отсюда закрытия и заморозки аккаунтов. Так что «дадут ли карту» почти всегда сводится к прохождению этой проверки, а она у Kolan публично не описана.
Как её получить
Официальных шагов регистрации Kolan не публикует — это редкий случай, когда на сайте просто нет инструкции. Что можно сказать по существу: карта виртуальная, и, судя по всему, выпускается сразу в приложении после верификации. Требования к KYC, уровни проверки и способ доставки карты — всё это не раскрыто; физической карты в карточках сторонних источников не упоминается, то есть речь, судя по всему, только о виртуальной.
Из неофициальных источников: карта — виртуальная, в долларах, для онлайн-расходов (по листингу Alchemy, 2026). Какая платёжная сеть стоит за ней — неизвестно; сотрудник Cursor в августе 2026 года написал, что такая карта «может сработать, если это Visa или Mastercard», что намекает на неопределённость даже на уровне базовой совместимости.
Что вы можете сделать практически (и это не обход правил, а обычный порядок): зайти на официальный сайт, зарегистрироваться, пройти проверку личности так, как её запросит сервис, и узнать из интерфейса то, чего нет на страницах — условия пополнения, лимиты и доступность именно для вашей страны. Ничего больше я не могу вам обещать, потому что сам Kolan не опубликовал пошаговую инструкцию.
Сколько она стоит на самом деле: комиссии, лимиты и цена воплощения
Самый честный ответ на этот вопрос — его нет на официальных страницах. Kolan не публикует ни стоимость выпуска карты, ни ежемесячную плату, ни комиссию за конвертацию, ни лимиты снятия и покупок. Единственное, что есть из неофициального, — фраза в описании одного из каталогов: «нет скрытых комиссий FX». Это утверждение из стороннего источника (2026), официально оно не подтверждено.
По этой причине таблица ниже — это в первую очередь список пробелов: она показывает, сколько вы не знаете.
| Параметр | Значение |
|---|---|
| Стоимость выпуска карты | Не раскрыто |
| Ежемесячная плата | Не раскрыто |
| Комиссия за конвертацию крипты | Не раскрыто |
| FX-комиссия (обмен валют) | Не раскрыто (неофиц.: «нет скрытых комиссий FX») |
| Снятие в банкомате | Не раскрыто |
| Дневные лимиты | Не раскрыто |
| Месячные лимиты | Не раскрыто |
| Тарифные планы / уровни | Не раскрыто |
| Валюта карты | Официально не раскрыто; у Hurupay есть виртуальные счета в USD, EUR и GBP (листинг Alchemy) |
Разберём, какие комиссии обычно срабатывают на таком пути и почему их отсутствие в прайсе Kolan — это важно.
Комиссия за пополнение. Когда вы вносите крипту, вы платите комиссию сети за транзакцию (gas в Ethereum и Base, ресурсы в Tron и так далее) — её берёт блокчейн, а не Kolan. Сверху может быть конвертация вашей крипты в доллары внутри сервиса; процент этой конвертации Kolan не называет. Важная деталь: Kolan хранит вашу крипту как USDC в привязанном кошельке, то есть сначала ваши активы превращаются в USDC, и уже из них формируется долларовый баланс карты. Значит, вы платите за цепочку из двух шагов, а процент конвертации на первом шаге вы не знаете.
Комиссия за оплату. Оплата в магазине в долларах по долларовой карте не вызывает обмена валют — но если магазин выставляет счёт в другой валюте, в дело вступает конвертация эмитента, и её размер вам неизвестен. Вот в этом месте фраза «no hidden FX fees» из чужого каталога становится особенно ценным — или особенно подозрительным: единственное обещание об отсутствии скрытых комиссий вы найдёте не у карты, а у посредника.
Комиссия за снятие наличных. Большинство криптокарт ограничивают или вовсе запрещают снятие, а условия для Kolan не раскрыты. Если ваша задача — только онлайн-покупки, это почти не важно; если наличные в планах — это первый вопрос, который надо задать до регистрации.
Теперь три обычные покупки — типичные для пользователя Kolan — и какие комиссии в них срабатывают.
*Подписка на зарубежный сервис за 10 долларов в месяц.* Сначала вам нужно пополнить карту: перевод крипты (комиссия сети — gas/ресурсы) плюс конвертация крипты в доллары (процент неизвестен, конвертация в USDC при хранении). Дальше ежемесячное списание 10 долларов: если сервис принимает доллары — обмена нет; если сервис списывает в евро, включается FX-комиссия эмитента, размер которой вы не знаете. Плюс не забывайте про плату за саму карту, если она есть, — неизвестно.
*Оплата подписки на 30 долларов.* Всё то же, но удобный момент: один раз пополняете на месяц вперёд. Если вы пополняете криптой, продайте точную сумму, а не «с запасом» — остаток крипты, оставшийся в USDC-кошельке, вам не вернёт доходность, а комиссию за конвертацию вы уже заплатите. То же касается платежей в валюте, отличной от доллара.
*Разовая покупка цифрового товара.* Здесь на первый план выходит лимит одной операции: дневные и месячные лимиты Kolan не раскрыты, и есть реальный риск, что крупная покупка просто не пройдёт. Отклонённая авторизация может при этом оставить холд (залог) на средствах — он может висеть несколько дней, обычно до 7.
Общий вывод по стоимости: вы не можете посчитать, во сколько вам обойдётся покупка через Kolan, потому что не знаете ни процента конвертации, ни FX-комиссии, ни платы за обслуживание. Единственный способ узнать это — посмотреть интерфейс после регистрации.
Как её пополнять
Схема одна, и в ней есть важный нюанс, о котором предупреждают почти все: пополнение начинается с перевода в правильной сети.
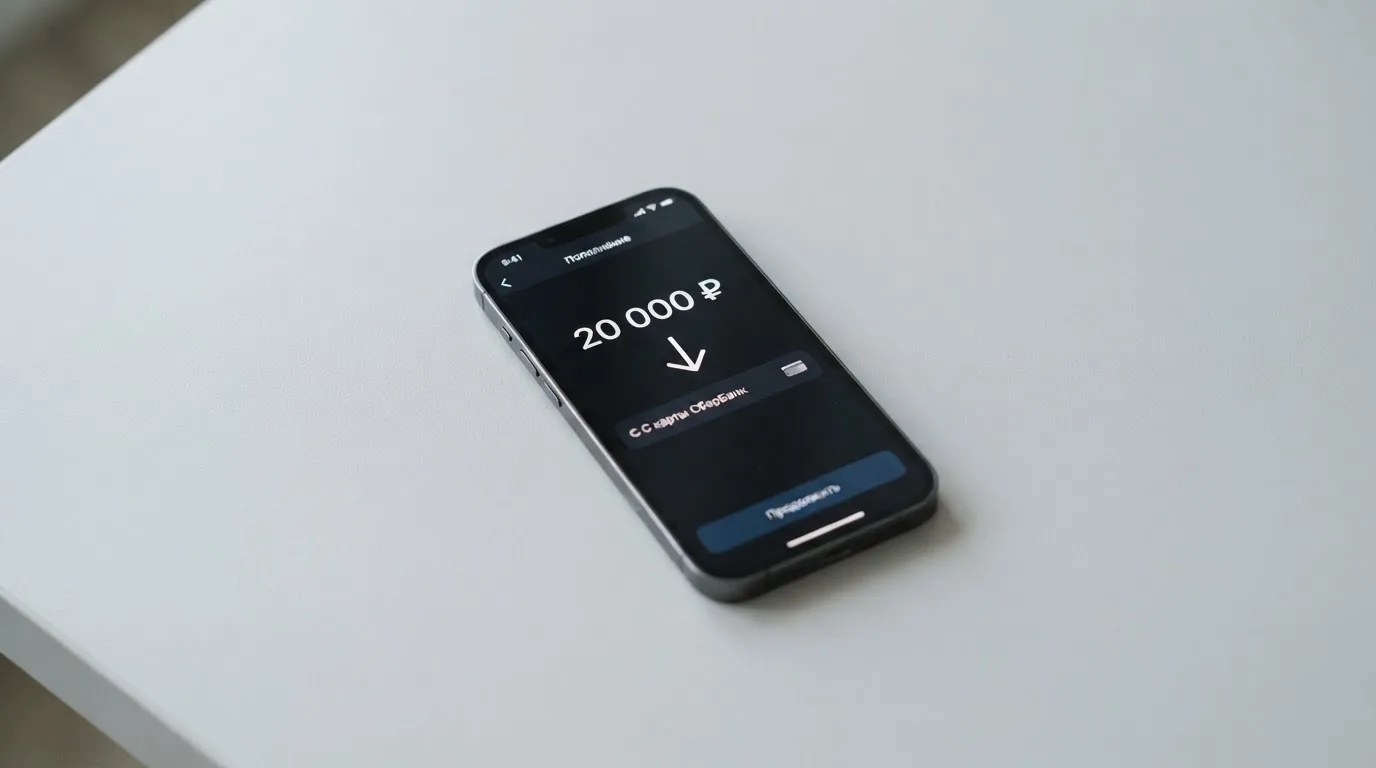
Общая механика: крипта вносится на аккаунт Kolan и хранится как USDC в привязанном кошельке как обеспечение (collateral); затем конвертируется в USD, которым загружается виртуальная карта. Какие именно сети поддерживаются (Ethereum, Base, Polygon, Solana, Tron и другие) — Kolan официально не называет, и это ключевой практический вопрос: перевод в неподдерживаемую сеть, скорее всего, потеряется или потребует ручного вмешательства поддержки без гарантии успеха. Транзакции в блокчейне необратимы.
Как выглядит пополнение на практике, шаг за шагом:
- Завести аккаунт Kolan и узнать в интерфейсе, какие сети поддерживаются (этого нет на публичных страницах — уточняйте до перевода, а не после).
- Перевести крипту на адрес, указанный сервисом, в поддерживаемой сети. Если сервис не примет — перевод, скорее всего, не вернётся.
- Крипта приходит как USDC в привязанный кошельк — вы видите её как обеспечение под картой.
- Баланс конвертируется в доллары и становится доступным для трат с виртуальной карты.
Отдельно про обратный процесс — вывод денег. Для самой карты Kolan правила вывода не раскрыты. Косвенно: счета Hurupay допускают вывод на криптобиржи или в местные банки (по листингу Alchemy). Если вам нужно вывести именно с карты, спросите об этом в интерфейсе или поддержке до того, как заведёте баланс.
Почему в этой схеме так важна правильная сеть, стоит объяснить на уровне основы. ERC-20 — стандарт токенов Ethereum, комиссия (gas) платится только в ETH, так что кошелёк с USDT, но без ETH, не сможет отправить перевод. В сети Tron используются bandwidth и energy, комиссия часто сжигает TRX. USDC и USDT существуют во многих сетях, и «USDC в TRON» как нативный вариант уже не работает — Circle прекратила поддержку USDC в Tron в феврале 2024 года. Если ваш USDT выпущен в одной сети, а сервис ждёт USDC в другой, или наоборот — деньги могут не дойти. Сверху: комиссии сети за ваш депозит платит блокчейн, а не карта.
Ориентиры по стоимости самих стейблкоинов, чтобы понимать порядок цифр: USDT (Tether) и USDC (Circle) привязаны к доллару; по данным Банка международных расчётов (июль 2025) около 90% капитализации рынка стейблкоинов приходится на эти две. Circle заявляет, что USDC полностью обеспечен деньгами и денежными эквивалентами, в основном фондом денежного рынка, зарегистрированным в SEC, с ежемесячными подтверждениями от большой аудиторской фирмы, и что USDC нативно поддерживается в 38 сетях (данные на 16 сентября 2026 года). Но стейблкоины умеют отклоняться от курса: TerraUSD рухнул в мае 2022 года, а USDC временно терял привязку в марте 2023 года во время банковского кризиса в США. Так что даже «стабильный» актив в вашем обеспечении — не абсолютная гарантия.
Как ею платить каждый день
В быту Kolan — это очень простая вещь: виртуальная карта, на которую вы заранее положили доллары и за которую платите онлайн. Модель предоплаченная: карта тратит только заранее загруженный баланс, и уйти в минус она не может — это снимает целый класс проблем, связанных с долгами.
Официально не раскрыты: приложение (как вы управляете картой), кошельки (какие криптовалюты поддерживаются), вознаграждения (кешбэк, программы) и порядок разрешения споров по платежам. Неофициально известно про карту только одно: в описании каталога упоминаются функции контроля расходов, включая заморозку карты — то есть её можно заморозить прямо в интерфейсе, если заподозрили мошенничество или просто убираете карту в холодильник на месяц. Никаких подтверждений от самой Kolan этому нет.
Как выглядит типичный ежедневный цикл:
*Утро:* смотрите баланс (крипта в USDC в привязанном кошельке + долларовая часть), при необходимости конвертируете крипту в доллары. Включить Apple Pay или Google Pay, судя по доступным данным, нельзя — Kolan об этом не говорит, так что платить придётся вводом данных карты вручную, в браузере или приложении магазина.
*День:* оплачиваете подписки и онлайн-покупки. Каждая оплата — это авторизация по модели предоплаченной карты: сначала магазин отправляет запрос, Kolan/эмитент проверяет, что баланс есть, и списывает. Никакой отсрочки, кредита и овердрафта не будет — если баланс мал, оплата просто не пройдёт.
*Вечер:* разбираете письма. Обычные уведомления о покупках, а при подозрительной транзакции — замораживаете карту (если эта функция доступна в вашем интерфейсе) и пишете в поддержку.
Важные вещи, которые не очевидны новичку в криптокартах:
Почему магазин может отклонить оплату, даже если деньги есть. Номер карты начинается с шестизначного (иногда восьмизначного) идентификатора банка-эмитента (BIN/IIN), и по нему магазин видит, какое учреждение и в какой стране выпустило карту. Если страна выпуска отличается от адреса плательщика, магазин вправе применить дополнительные проверки. Плюс есть проверка адреса (AVS), которая сверяет числовую часть платёжного адреса, но она в основном доступна в США, Канаде и Великобритании и обычно недоступна для карт, выпущенных за рубежом, — это само по себе может приводить к отказам. Часть магазинов осознанно отклоняет предоплаченные и зарубежные BIN-ы, увидев тип карты в BIN-справочнике. Категория MCC (четырёхзначный код класса бизнеса, стандарт ISO 18245) тоже влияет: например, MCC 7995 — казино и ставки, и многие эмитенты блокируют такие платежи по своей политике, а не по закону, причём список блокировок у каждого эмитента свой.
Что делать, если оплата не прошла. Во-первых, не пугайтесь: отклонённая авторизация может оставить холд (залог) на средствах — он может держаться несколько дней, обычно до 7 дней. Во-вторых, попробуйте другую карту того же назначения. В-третьих, помните: предоплаченная карта не обязана иметь те же права возврата, что обычная дебетовая, — в США права по дебетовым картам регулируются Regulation E, по кредитным — Regulation Z, а покрытие именно предоплаченных карт варьируется, и его нельзя считать само собой разумеющимся. 3-D Secure (для Visa — Visa Secure, для Mastercard — Identity Check) добавляет проверку личности к онлайн-платежам: эмитент оценивает риск и либо пропускает платёж, либо запрашивает одноразовый код или биометрию. Если при включённом 3-D Secure онлайн-платёж признан мошенническим, ответственность может сместиться с продавца на банк держателя карты — или, по словам критиков, на самого держателя.
Почему Apple Pay и Google Pay — не мелочь. Токенизация — это не просто удобство: она заменяет номер карты устройств-специфичным номером, хранящимся в защищённом элементе телефона, а не на серверах Apple, и каждый платёж получает одноразовый динамический код. Одновременно эмитент может ограничить токенизированный номер — например, запретить его использование на магнитной полосе, по телефону или на сайте. Когда Kolan молчит про мобильные кошельки, вы автоматически лишаетесь этого слоя защиты и ввода данных карты каждый раз.
Что может пойти не так
У Kolan нет ни одного подтверждённого инцидента в открытых источниках — но это же и означает, что нет ни истории, ни репутации, на которую можно опереться. Ни страницы Kolan, ни страницы Hurupay на Trustpilot не найдены; в поиске по Reddit результатов тоже не было. Так что отзывов нет не потому, что всё хорошо, а потому, что людей с отзывами почти не нашлось.
Что есть, и это важно. 15 августа 2026 года сотрудники Cursor опубликовали на своём форуме обсуждение использования виртуальной карты Kolan для оплаты тарифа Pro+; сама компания Cursor такую оплату ни поддерживает, ни блокирует. В этом же обсуждении сотрудники Cursor отмечали, что предоплаченные и крипто-финансируемые виртуальные карты «часто имеют проблемы» — в виде отказов при оплате и не прошедших продлений подписок. Это не жалоба на Kolan лично и не обвинение — это предупреждение о типичных слабых местах всего класса карт. Но для вас это значит конкретное: оплата подписки, привязанной к карте, может отвалиться в день продления.
Ещё три вещи, которые стоит знать о надёжности, — и все они о том, что вы теряете контроль, отдав деньги посреднику.
*Карту перестают обслуживать, и это не экзотика.* Visa и Mastercard сами не выпускают криптокарты для потребителей — они лицензируют эмитенты и могут приостановить программу. В ноябре 2022 года Visa заявила, что «прекратила глобальные соглашения с FTX», а дебетовая карта FTX US сворачивалась её эмитентом. В 2018 году Visa в Европе приостановила WaveCrest — эмитента Visa, который поставлял криптокарты брендам, — закрыв все выданные WaveCrest программы Visa. Типичный порядок закрытия программы: сначала уведомление, потом остановка трат и пополнений, потом просьба вывести остаток баланса. Именно этот порядок — причина, по которой стоит держать на карте минимум, а не весь капитал.
*Деньги находятся у кастодиана, пока вы платите.* Контроль над криптовалютой принадлежит тому, у кого приватный ключ или сид-фраза; в кастодиальном кошельке их держит провайдер, и тогда вы доверяете ему полностью. У Kolan ваша крипта — это USDC в привязанном кошельке, то есть модель именно такая. И у кастодиальных платформ есть послужной список: Mt. Gox (сообщалось об около 350 млн долларов, украденных в 2011–2014 годах), Coincheck (около 400 млн долларов, 2018), Ronin Network (625 млн долларов, 2022). Держать средства у кастодиана — это всегда риск контрагента и взлома, а не только ваш личный риск.
*Стейблкоины не являются неприкосновенными.* Tether сообщает, что отключает токены в кошельках из санкционного списка OFAC и замораживает средства, связанные с противоправной деятельностью, то есть стейблкоины не защищены от цензуры. А переводы необратимы: депозит в неподдерживаемую сети может потеряться или потребовать ручного восстановления без гарантии.
Что Kolan делает для вашей безопасности — известно только из описания в каталоге: контроль расходов, включая заморозку карты. Хранение средств (custody) и двухфакторная аутентификация не раскрыты. Поддержка — тоже: как с ней связаться и сколько она отвечает, вы узнаёте только сами.
Сравнение, что с чем, если вам нужен быстрый ориентир:
| Что может случиться | Насколько вероятно по имеющимся данным | Что делать |
|---|---|---|
| Отказ при оплате подписки | Типично для предоплаченных криптокарт (отметили в Cursor) | Иметь запасной способ оплаты |
| Холд на средствах после отказа | Возможно, до 7 дней | Не пугаться, ждать списания |
| Потеря при переводе в неподдерживаемую сеть | Возможно, необратимо | Уточнять сети ДО перевода |
| Отклонение санкционной проверки по гражданству | Неизвестно, правила не раскрыты | Заранее уточнять у сервиса |
| Заморозка/закрытие аккаунта при проверке | Правила ЕС требуют прекращения, если проверка не пройдена | Держать документы в порядке |
| Закрытие самой карточной программы | Бывало у Visa у FTX и WaveCrest | Не держать крупный баланс |
| Отклонение платежа из-за зарубежного BIN/AVS | Бывает, особенно без AVS | Не принимать как «сбой сервиса» |
Итог по рискам: прямых сигналов о плохом сервисе нет, но и подтверждений хорошего нет. Kolan — это карта, про которую почти ничего не известно, и любое решение принимается на уровне доверия к неизвестности, а не к фактам.
Что взять вместо
Если что-то в Kolan вас смущает — а я думаю, что смущаться есть чему: непрозрачность по РФ/Беларуси, неизвестные комиссии, отсутствие отзывов — есть альтернативы, где те же вещи расписаны подробнее. Ниже три карты, которые я смотрел по той же схеме.
Card.fi — оценка 6,2 / 10. Самая прозрачная из трёх. Страны: баннер обещает доставку в «200+ странах», а правила прямо исключают резидентов стран (или заказы из них), которые попали под санкции, запрещающие сервис; Россия и Беларуси отдельно не названы, правила по гражданству vs месту жительства дальше не развиты. Карты: виртуальные Classic и Premium, физические Classic и Premium, металлическая (нержавеющая сталь); в каждом физическом заказе есть и виртуальная карта; выпуск — «по лицензии соответствующих карточных систем» (конкретно Visa или Mastercard не названы); валюта карты не указана. Стоимость: разово Virtual Classic $49, Virtual Premium $249; цены физических и металлической не указаны; ежемесячной, годовой, комиссии за неактивность и за минимальный остаток нет. Комиссии: пополнение Classic 1,5% + $1,00, Premium 1%; FX Classic 3,5%, Premium 2,5%; комиссия за конвертацию показывается перед каждым пополнением. Пополнение: 32 монеты в 5 сетях (Ethereum, Base, BNB Chain, Solana, Kaanch), например USDT, USDC, ETH, BNB, SOL, KAANCH; свой адрес депозита на каждую карту; конвертация по рыночному курсу при поступлении; ошибка с сетью грозит постоянной потерей. Кешбэк: только на траты по карте — Classic 0,8% (лимит 10 USDT в месяц), Premium 1%, Metal 1,2% (лимиты 10 000 и 5 000 USDT в месяц) или 2% (лимиты 20 000 и 250 USDT в месяц); заявленные 10% в кофейнях с лимитом 10 USDT в месяц; на балансах — «до 18%» на Metal, переменная ставка.
HyperCard — оценка 4,7 / 10. По доступности даже скуднее, чем у Kolan: официальные страницы не содержат списка стран, а в App Store сказано, что карта работает более чем в 176 странах — но это про приём в магазинах, а не про выдачу карты; про российских и белорусских граждан и резидентов не сказано ничего. Карта — предоплаченная «HyperCard»; сеть на странице App Store не названа; баланс в USD или EUR. Стоимость и комиссии не указаны; на странице App Store списка комиссий нет. Пополнение: в приложение вносится крипта (например USDT, BTC, ETH), которая конвертируется в USD или EUR на карту; сети не указаны. Кешбэк не указан.
WantToPay — оценка 5,8 / 10. Виртуальная карта без физической; сеть не указана; основная валюта USD; есть 3D Secure. Страны и резидентство на главной странице не указаны (в индексе условий списка стран нет), про Россию и Беларусь ничего; есть промо для новых пользователей 18+. Стоимость: предоплаченные номиналы $10–$200; Easy 990 RUB, Smart 1 590 RUB, Pro 3 490 RUB; срок действия Prepaid/Easy 24 месяца, Smart 36–60 месяцев; ежемесячная плата не указана. Комиссии не указаны. Пополнение: Easy/Smart — рубли переводом по номеру телефона (мгновенно) или с банковской карты; крипта BTC, ETH, BNB, USDT, USDC, TON (на главной перечислены BTC, USDT, USDC, TON); платежи с банковской карты в саму карту не принимаются. Кешбэк не указан (кешбэка нет).
Сводное сравнение по нашим оценкам:
| Критерий | Kolan | Card.fi | HyperCard | WantToPay |
|---|---|---|---|---|
| Моя оценка | 5,0 / 10 | 6,2 / 10 | 4,7 / 10 | 5,8 / 10 |
| Раскрытость условий | Низкая | Высокая | Очень низкая | Средняя |
| Списки стран | 100+ (старт), РФ/Беларусь не раскрыто | 200+, санкционная оговорка | Нет списка, «176+» — приём | Нет |
| Валюты карты | Официально не раскрыто (есть USD, EUR, GBP у счетов Hurupay) | Не указана | USD, EUR | USD |
| Раскрытые комиссии | Нет | Да (пополнение, FX, конвертация) | Нет | Нет |
| Кешбэк | Не указан | Да, до 1,2–2% на траты | Не указан | Нет |
Ни один из вариантов нельзя назвать «безопасным» в смысле гарантий — это рынок, где программы закрываются. Но разница в прозрачности — большая: Card.fi прямо публикует цены, комиссии и правила пополнения, и для человека, который считает свои деньги, это уже половина решения.
Кому я бы её посоветовал
Сначала — кому точно не советую, потому что отрицательный ответ здесь ценнее положительного.
Не советую тем, кто платит наличными или в магазинах: это виртуальная карта, под физическую карту она не выдаётся, а условия снятия в банкомате не раскрыты. Не советую тем, кому нужна физическая карта в кошельке с Apple Pay или Google Pay — Kolan об этих кошельках не говорит, так что платить придётся ручным вводом данных карты, без токенизации и её защиты. Не советую тем, кто не готов рискнуть суммой, которую готов полностью потерять: при хранении в USDC у кастодиана вы теряете контроль над ключами, а история отрасли (Mt. Gox, Coincheck, Ronin) показывает, что это не абстрактный риск. Не советую тем, кому нужен офлайн-салон и личное общение с поддержкой: как с поддержкой связаться — не раскрыто.
А теперь кому советую — здесь я уточню, что рекомендую с оговорками, а не безусловно.
Подойдёт, если: вам нужна долларовая виртуальная карта исключительно для онлайн-покупок и подписок; вы живёте или имеете адрес вне России и Беларуси; вы уже работаете с USDC и готовы держать крипту как обеспечение под картой; вы понимаете, что в любой момент придётся смотреть сети пополнения и условия прямо в интерфейсе, потому что на сайте их нет; вы готовы ограничить сумму на карте разумным пределом — так, чтобы внезапное закрытие программы не ударило по бюджету; и у вас есть запасной способ оплаты на случай отказа при продлении.
Не подойдёт, если: вы принимаете решение «на авось» — официальных ответов Kolan по ключевым вопросам (выдача лично вам, комиссии, лимиты) нет, и если для вас это критично, честнее выбрать карту с опубликованными цифрами.
Мой общий совет: не относитесь к Kolan как к единственной карте. Используйте её как один из инструментов для онлайн-расходов в долларах, в связке с обычной картой на основных рынках и с собственным криптокошельком. И перед первым крупным пополнением задайте поддержке три вопроса, ответы на которые Kolan не публикует: поддерживаемая сеть для USDC, комиссия за конвертацию и что происходит с остатком при закрытии аккаунта.
Frequently asked questions
Kolan что это такое?
Kolan — это виртуальная платёжная карта в долларах, которая пополняется криптовалютой. Вы вносите крипту на аккаунт, она хранится как USDC в привязанном кошельке как обеспечение, а сама карта тратит конвертированные в доллары средства — по модели предоплаченной карты. Это инструмент для онлайн-покупок и подписок, а не полноценная банковская карта: физического выпуска и подтверждённых кошельков Apple Pay или Google Pay у неё нет.
Kolan какой страны и где зарегистрирован?
Официально Kolan не сообщает страну регистрации на своих публичных страницах. Из сторонних источников известно, что оператор — компания Hurupay Inc. (DBA Kolan), базирующаяся в США и зарегистрированная как MSB (подтверждение статуса MSB есть в сторонних описаниях, номер регистрации не раскрыт), а Kolan участвовал в первой когорте грантовой программы Circle для разработчиков. Эмитент карты официально не назван.
Kolan работает ли в России?
По официальным данным — это не выяснено. Kolan не публикует ни списка стран, ни правил для российских резидентов, а официальный сайт для них недоступен. Никаких подтверждений ни «да», ни «нет» в открытых источниках я не нашёл. Если вы в России, единственный способ узнать — попробовать зарегистрироваться, но строить на этой карте планы на постоянной основе без подтверждения не стоит.
Нужны ли документы и KYC для Kolan?
Официальных сведений об этом нет: Kolan не публикует требования к проверке личности, уровни KYC и правила санкционного скрининга. По общей практике рынка проверка личности обязательна для регулируемой платёжной деятельности: в ЕС она включает имя, адрес, дату рождения, гражданство, документы, санкционную проверку и статус PEP; в США — имя, дату рождения, адрес и идентификационный номер. Уточняйте конкретный перечень у сервиса до внесения крипты.
Как пополнить карту Kolan криптовалютой?
Общая схема: крипта переводится на адрес Kolan в поддерживаемой сети, хранится как USDC в привязанном кошельке как обеспечение, затем конвертируется в доллары и становится балансом виртуальной карты. Проблема в том, что Kolan официально не называет поддерживаемые сети — это обязательно нужно уточнить до перевода. Плюс вы платите комиссию сети за сам перевод (gas или ресурсы блокчейна) и, возможно, комиссию за конвертацию, размер которой также не раскрыт.
Сколько стоит Kolan и какие у неё комиссии?
Официально Kolan не раскрывает ни стоимость выпуска, ни ежемесячную плату, ни комиссию за конвертацию, ни FX-комиссию, ни лимиты снятий и покупок. Из неофициальных данных есть только фраза в описании одного из сторонних каталогов: «no hidden FX fees» (то есть скрытых комиссий за обмен валют нет), 2026 год; официально это не подтверждено. Планировать бюджет по Kolan вы сможете только увидев тарифы в интерфейсе после регистрации.
Можно ли доверять Kolan?
Подтверждённых инцидентов в открытых источниках я не нашёл, но нет и репутации: страниц Kolan или Hurupay на Trustpilot нет, результатов по Reddit в поиске не было. Косвенно: оператор — Hurupay Inc., в США, зарегистрирован как MSB; эмитент карты не назван; сотрудники Cursor в августе 2026 года отмечали, что предоплаченные и криптокарты «часто имеют проблемы» — отказы при оплате и непройденные продления. Вывод: прямого повода для тревоги нет, но и фактов, чтобы советовать «слепо доверять», тоже нет.
Почему Kolan может не работать при оплате?
Причин несколько. Зарубежный BIN (шестизначный идентификатор эмитента) может насторожить магазин, а проверка адреса (AVS) в основном доступна в США, Канаде и Великобритании и обычно недоступна для иностранных карт — это само по себе вызывает отказы. Часть торговцев отклоняет предоплаченные карты. Оплата в валюте, отличной от доллара, добавляет FX-конвертацию. Может не хватить баланса или сработать нераскрытый лимит операции. Сотрудники Cursor отдельно отмечали, что криптокарты часто отказывают именно при оплате подписок.
Что делать, если Kolan не подошёл?
Посмотрите альтернативы, где условия расписаны. Card.fi (моя оценка 6,2 / 10) публикует цены (Virtual Classic $49, Virtual Premium $249), комиссии (пополнение Classic 1,5% + $1,00, Premium 1%; FX 3,5% и 2,5%) и условия пополнения (32 монеты, 5 сетей). Есть также HyperCard (4,7 / 10) и WantToPay (5,8 / 10), но у них условия и списки стран раскрыты хуже, чем у Kolan.
Как вывести деньги с Kolan и можно ли удалить аккаунт?
Правила вывода именно с карты Kolan официально не раскрыты. Косвенно известно, что счета Hurupay допускают вывод на криптобиржи или в местные банки. Про удаление аккаунта на публичных страницах тоже ничего не сказано. Практически: выводите остаток заранее, не держите на карте крупные суммы и уточняйте порядок вывода и закрытия у сервиса до того, как на карте появятся деньги.
Список виртуальных криптокарт – kriptokartyspisok.com
Content created by the «kriptokartyspisok.com» team